想在新加坡置业?外国人在新加坡买房前,这4件事没算清楚千万别签字!
自新加坡政府在2023年4月
大幅调高外国买家的额外买方印花税(ABSD)以来
海外人士在狮城置业的门槛就一直维持在高位
直到今天,高昂的税费依然让不少投资者望而却步
但对于有刚性居住需求、子女教育规划
或符合特定豁免条件的买家来说
新加坡房产依然具备长线吸引力
如果你正打算以外国人身份在新加坡进场买房
签下选购权书(OTP)之前
这4件事一定要先摸清楚👇
1️⃣ 算清税务成本!60% ABSD 是常态,但并非人人都要交
在新加坡买房
除了常规的买方印花税(BSD)
额外买方印花税(ABSD)才是真正决定预算的重头戏
目前,绝大多数外国买家购置任何住宅
都必须支付高达 60% 的 ABSD
换句话说
买一套200万新元的房子
光这一项税就要先准备120万新元💰
不过,税率并不是一刀切的
以下几种情况就有截然不同的待遇:
⚠️自由贸易协定(FTA)免税优待:
根据新加坡与特定国家签署的协定
美国、瑞士、挪威、冰岛及列支敦士登的公民
在新加坡购买首套住宅时可享有与新加坡公民相同的税率
即 0% ABSD
⚠️永久居民(PR)身份优势:
如果你已经顺利拿到新加坡 PR
税务压力会瞬间减轻许多
购买首套住宅仅需缴纳 5% 的 ABSD
此外,如果夫妻双方有一人是新加坡公民
在符合特定联名条件且名下无其他房产时
也有机会申请退税或豁免~
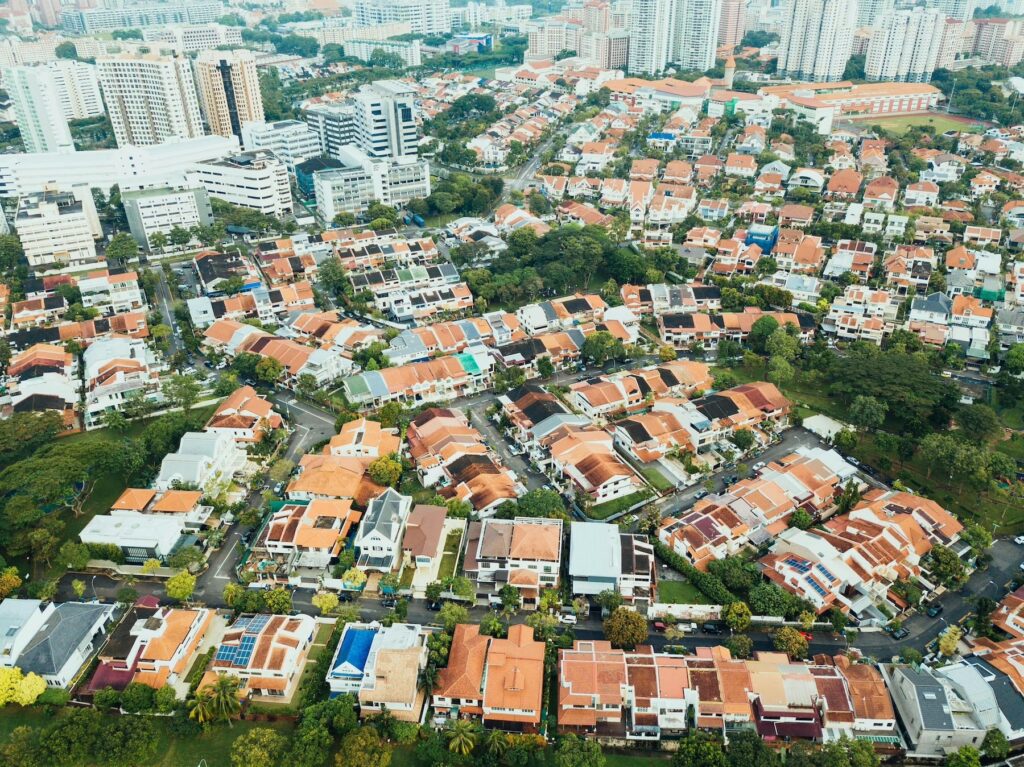
2️⃣ 认清限购红线!不是有钱就能买遍全岛
新加坡的房地产市场实行严格的分类管制
外国人并不是所有房子都能买
选房前必须先确认物业性质!
✅ 可直接购买(非有地私宅):
私人公寓(Condo)以及商业与住宅综合项目中的住宅单位
外国人均可自由买卖
无需事先申请政府批准
✅ 满10年的执行共管公寓(EC):
EC 在交房后的前10年受组屋条例限制
(前5年需满足最低居住年限 MOP,第6至10年仅限公民与 PR 购买)
只有等到满10年正式全面私有化后
才向外国买家开放
❌ 严格受限(组屋与有地住宅):
政府组屋(HDB)原则上不对外籍人士单独出售
至于排屋、半独立式或独立式洋房等有地住宅(Landed Property)
外国人通常需要向土地局(SLA)提出特别申请
(评估条件极严,通常需证明对新加坡有卓越经济贡献)
唯一的例外是圣淘沙升涛湾(Sentosa Cove)📍
这是全岛少数允许外国人相对容易获批购买有地住宅的特定区域
3️⃣ 摸透贷款规则!首付准备金往往比想象中更高
很多海外买家习惯了本国的按揭比例
到了新加坡才发现贷款审批完全是另一套逻辑
银行在批贷时会受到金管局(MAS)框架和自身风控的双重约束
👉贷款与估值比率(LTV)上限:
以首套房贷为例
目前银行最高可提供的贷款成数上限通常为 75%
(若贷款年限超过30年,或还款期跨过借款人65岁生日,
LTV 上限还会进一步收紧至 55%)
对于海外收入不稳定或缺乏本地信用记录的外国人
部分银行给出的实际批贷成数可能会更保守
👉收入与债务评估:
银行不仅看重房子本身的价格
还会严格审核你的年龄、贷款年期、海外收入证明
(部分海外收入在计算时会被打折)
以及现有的车贷、信用卡分期等负债情况
确保总偿债率不超标
👉对比配套细节:
挑选银行配套时
别只盯着眼前的首年低利率
还要看清锁定期的长短、提前还款的违约金比例
以及日后转贷的行政成本
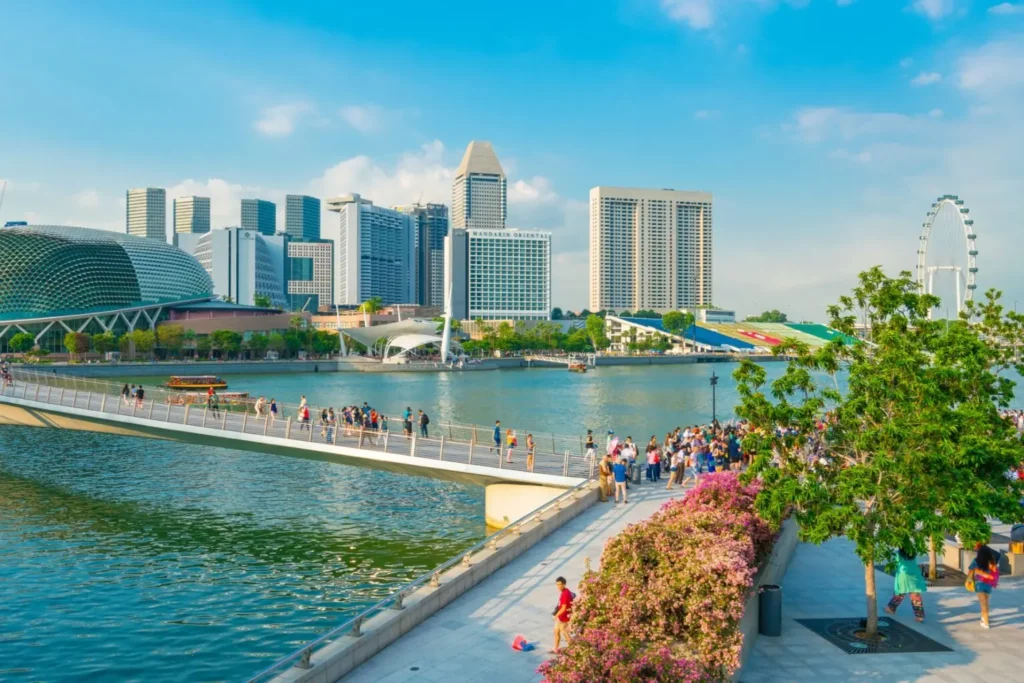
4️⃣ 实地考察地段!纸面数据替代不了真实的生活氛围
新加坡虽然面积不大
但不同社区之间的居住体验和价格逻辑却截然不同
与其只看中介发来的户型图和升值数据
不如花几天时间亲自去各个热门片区走一走~
📍高端核心与传统富人区:
像东陵和荷兰村一带,环境清幽绿意盎然
周边国际学校与使馆林立,生活步调从容
而罗伯逊码头则沿河而建
充满西式休闲格调
深受外籍高管与年轻家庭喜爱
📍文化底蕴与烟火气:
如果你想找既有历史韵味、美食又多、靠近东海岸公园的社区
加东和如切一带会非常有生活气息
🚨考察三个核心维度:
实地踩点时
建议重点感受早晚高峰的地铁与通勤便利度、
步行范围内的超市与餐饮日常配套
还有整个街区的邻里氛围是否契合你的家庭生活节奏
在新加坡置业是一笔动辄数百万新元的长线决策
把税务身份、产权限制、贷款空间和地段契合度这四道关卡一一理顺
才能真正买得安心、住得舒心哦!
投稿 | 爆料/树洞在桌面浏览器地址栏输入 即可浏览本页内容